
Ebook · Impuesto sobre Sociedades
Sabes la ley.Ahora vas a saber aplicarla.
66 supuestos resueltos, ajuste a ajuste, para que cuando abras el caso —el del examen o el de tu cliente— sepas por dónde empezar.
Un solo ebook del Impuesto de Sociedades.
Solo eso.
Todo eso.
De toda España.
Hoy son funcionarios de la Agencia Tributaria.
Y el Impuesto sobre Sociedades lo estudiaron con este material.
Si este material ha servido para ganar una plaza entre los primeros de España, sirve para que tú entiendas Sociedades de verdad.
Opositor o no
Bien.
Imagínate el día del examen. Abres el supuesto práctico. Una sociedad, un resultado contable, ocho apuntes, y una línea que dice: «Determine la base imponible detallando la cuantía y el signo de cada ajuste».
A tu izquierda, alguien empieza a escribir sin parar.
A tu derecha, alguien relee el enunciado por tercera vez. Sabe que el deterioro de créditos tiene sus reglas. Sabe que las multas no son deducibles. Sabe que hay un límite del 30 % para los gastos financieros. Lo sabe todo.
Pero no sabe por dónde empezar.
Esa es la diferencia entre haber leído la ley y saber aplicarla. Y esa diferencia, en una oposición, se paga en puestos. A veces en años.
Y no hace falta estar en un examen para que te pase.
Todos saben que la norma existe. Pocos saben aplicarla.
Bien.
Llevo más de 17 años preparando opositores de Hacienda. Mi única credencial son mis alumnos. Si ellos no aprueban, yo no existo.
Y aprueban.
Algunos, entre los primeros de España.
Lo que dicen mis alumnos
Ahí van sus palabras, copiadas y pegadas tal cual. Podrían ser mentira, pero no lo son:
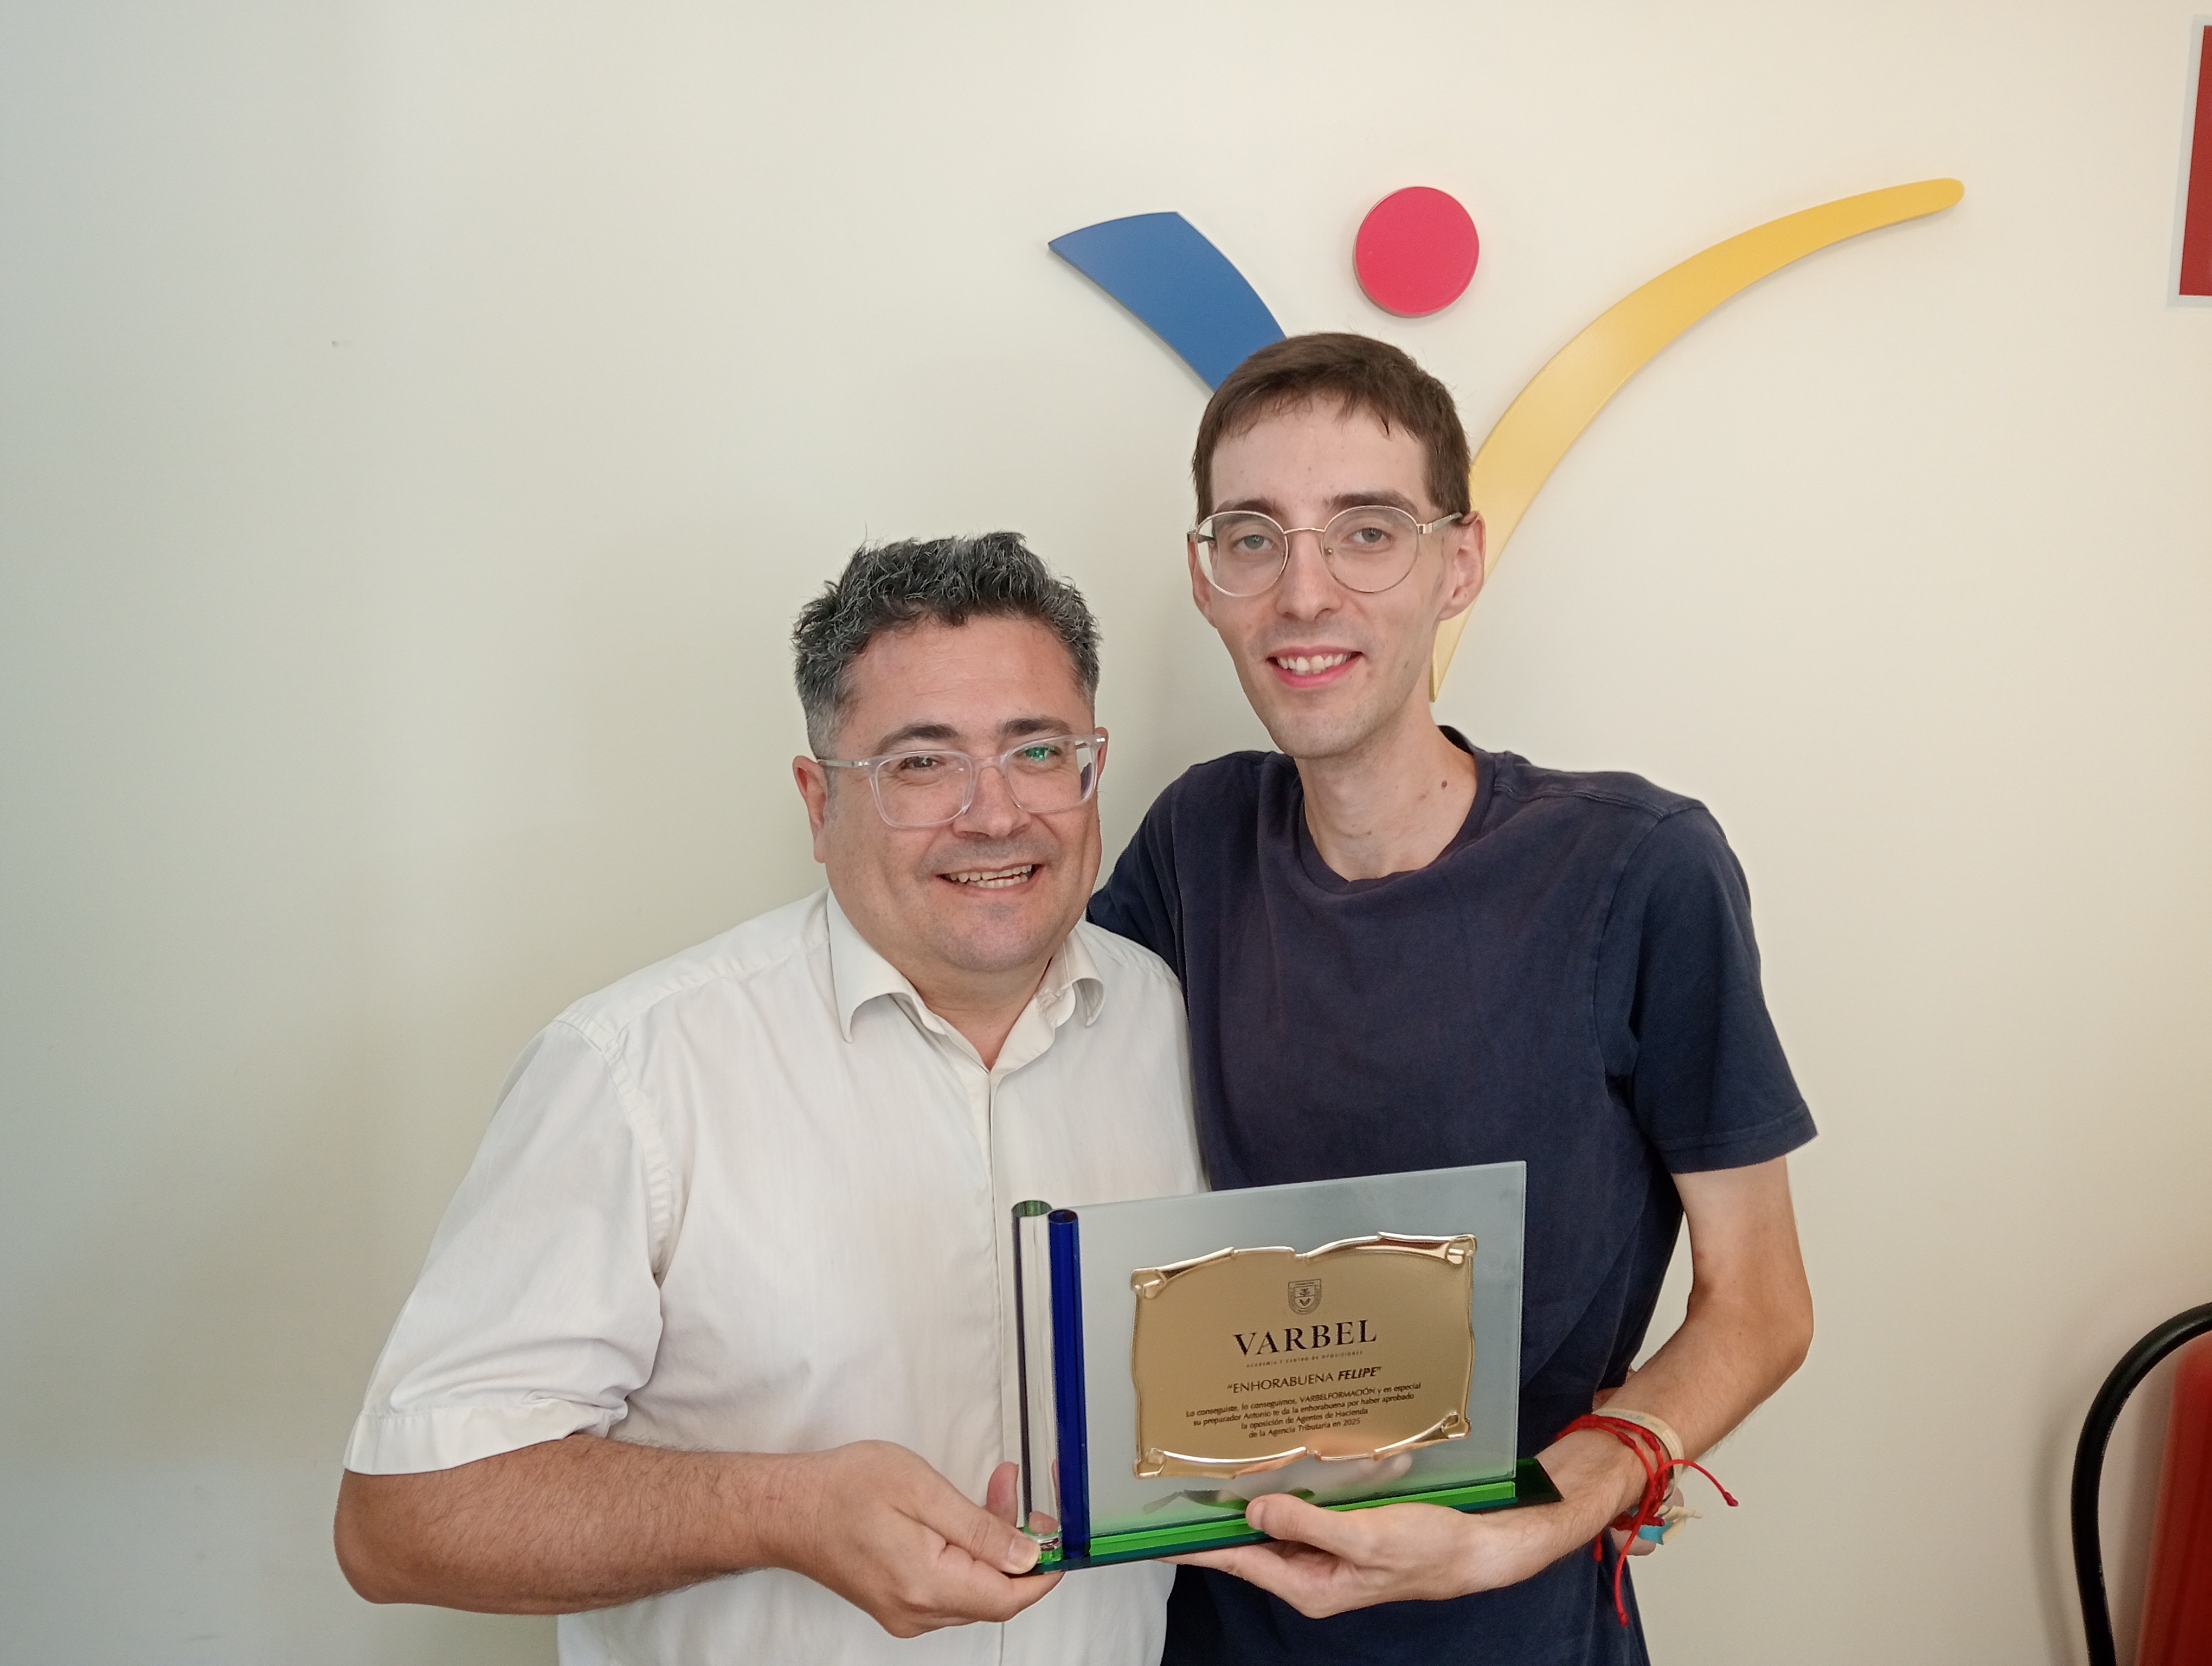
Muy contento con la preparación recibida en la academia. Quiero agradecer especialmente a Antonio por su dedicación, implicación y el esfuerzo que pone en cada clase y en la forma de ayudarnos día a día desde el comienzo, siempre dispuesto a ayudar y resolver cualquier duda. Sin duda, el top 22 de Agentes de Hacienda no hubiera sido posible sin el esmero y la disciplina de ambos.
Felipe VillalobosAgente de Hacienda nº 22 de España
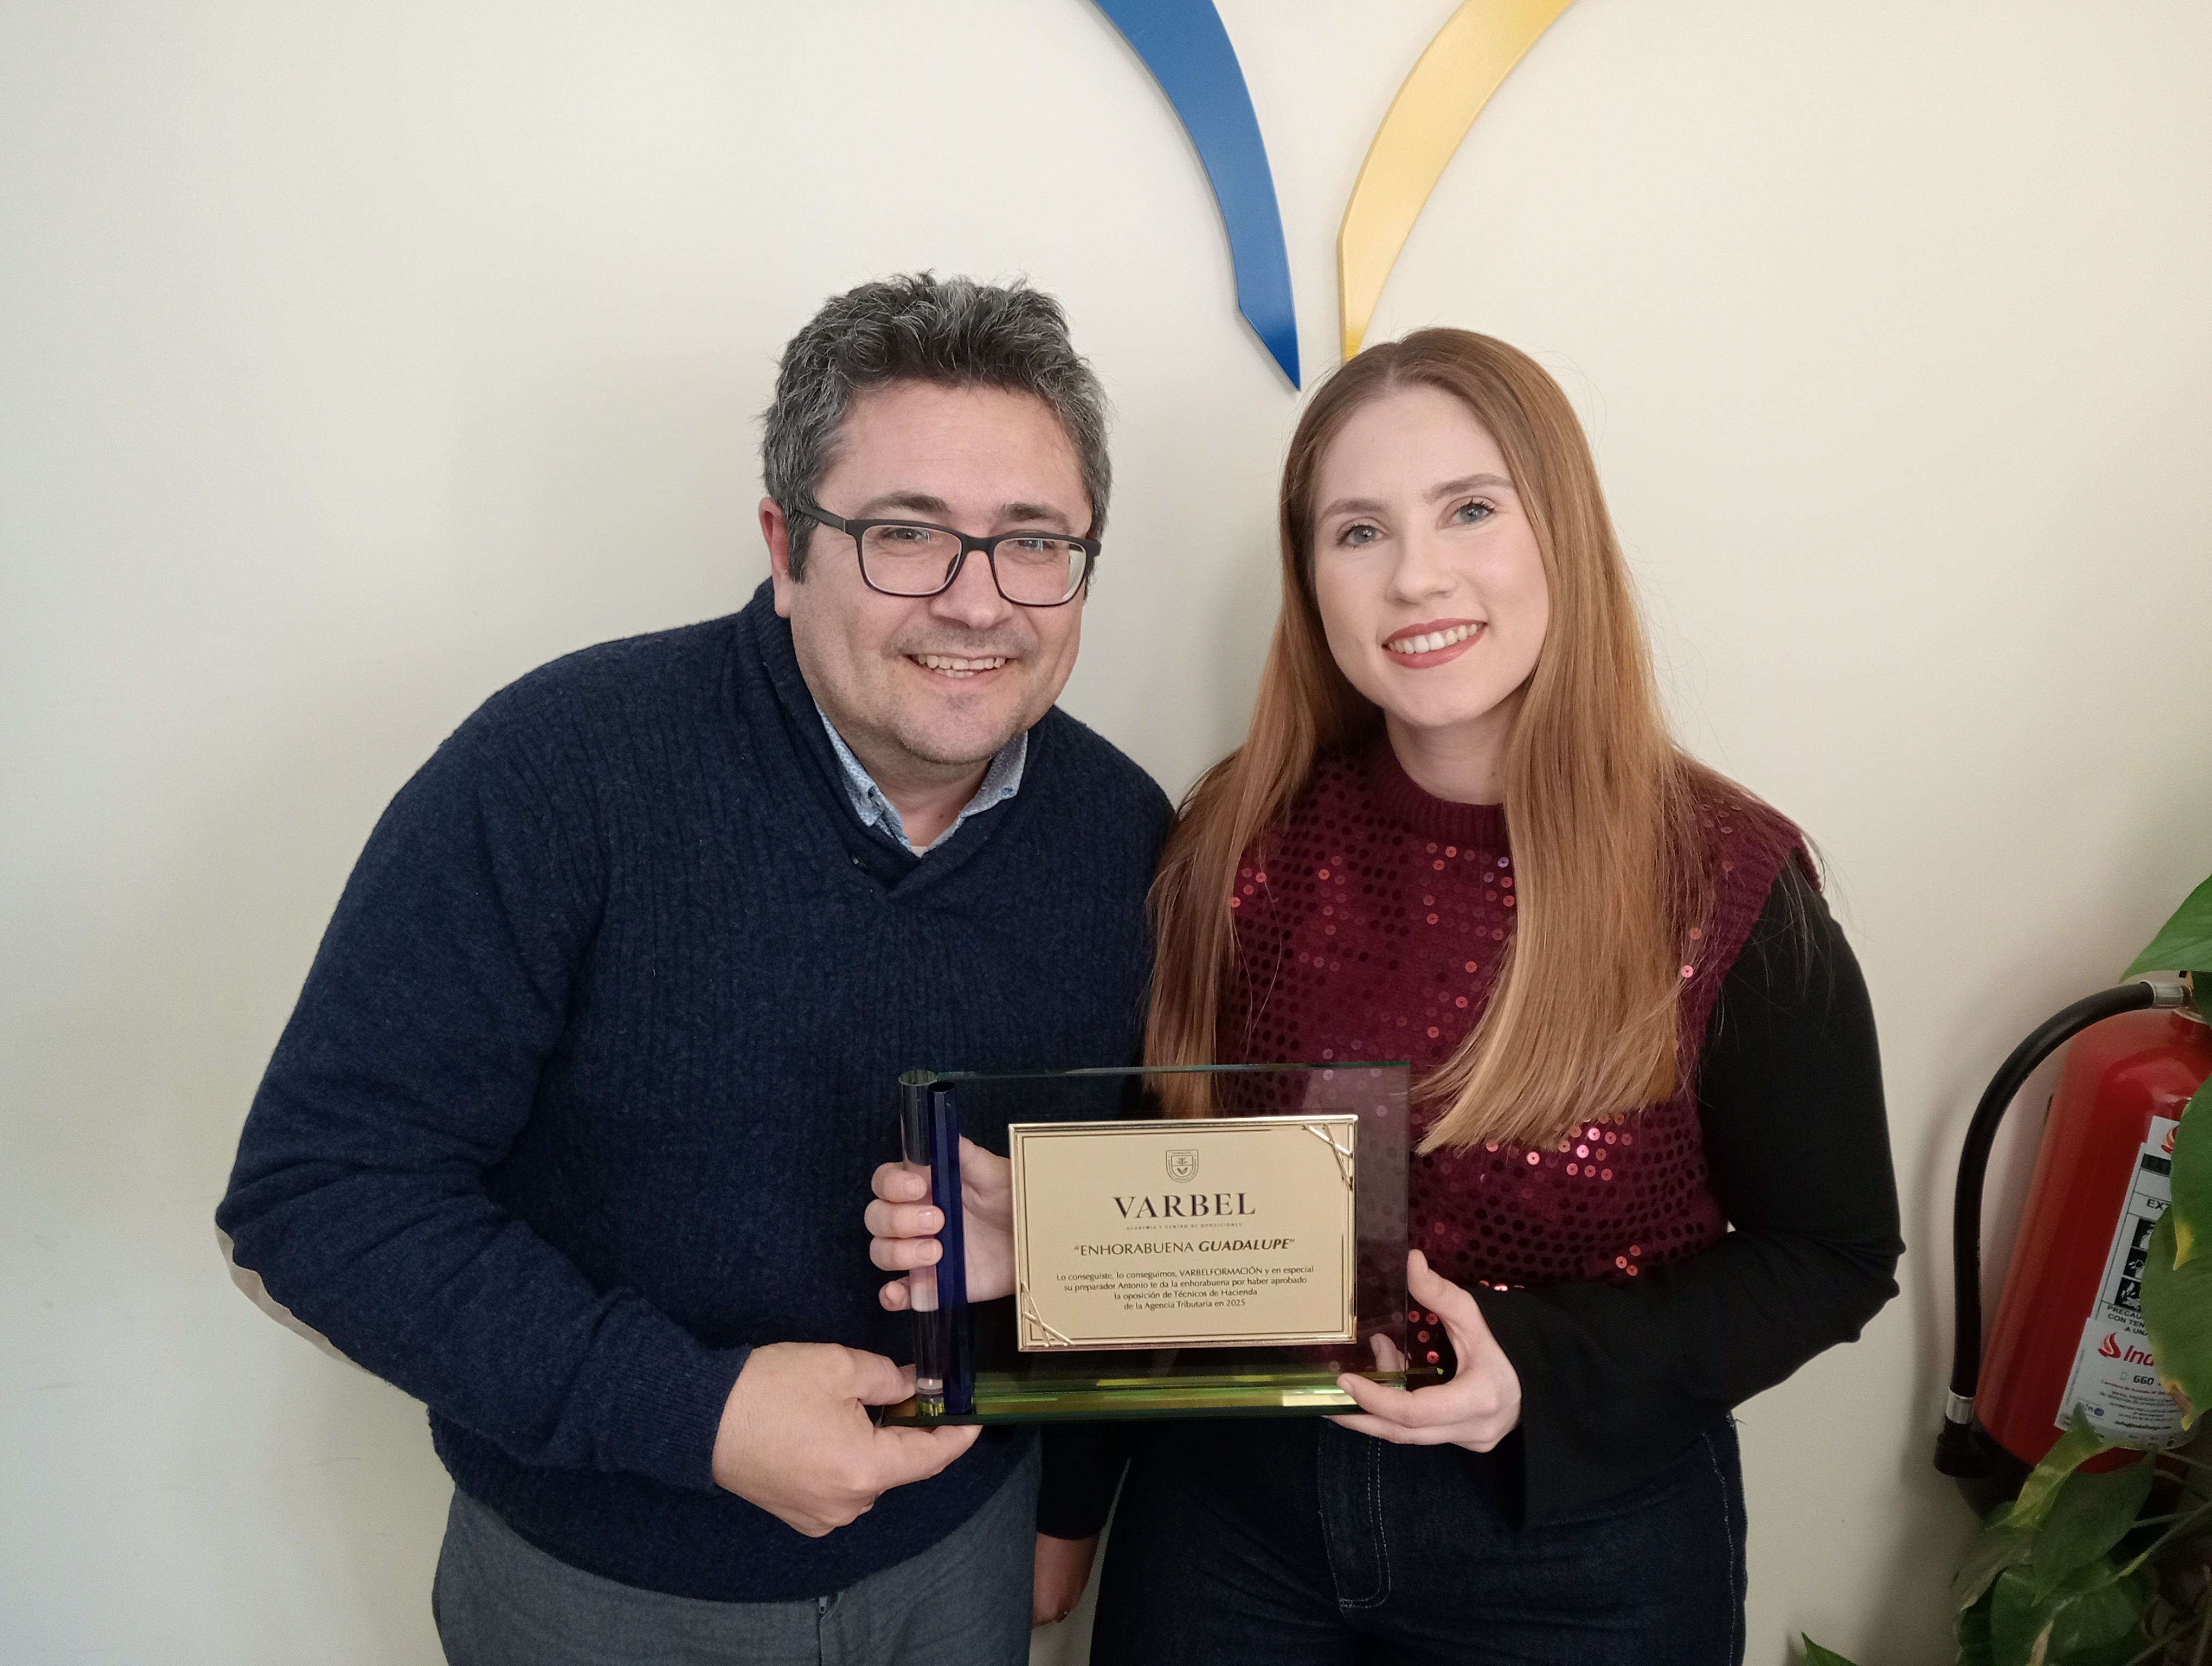
He aprobado la oposición de Técnico de Hacienda en un año y 9 meses y esto ha sido posible gracias a la preparación y compromiso de Antonio.
Es un excelente preparador que se implica al 100% ofreciendo temas muy completos para que el alumno solo tenga que estudiar.Muchas gracias por todo, sin vuestra ayuda no hubiera conseguido aprobar esta oposición tan rápido.
GuadalupeTécnico de Hacienda · 1 año y 9 meses
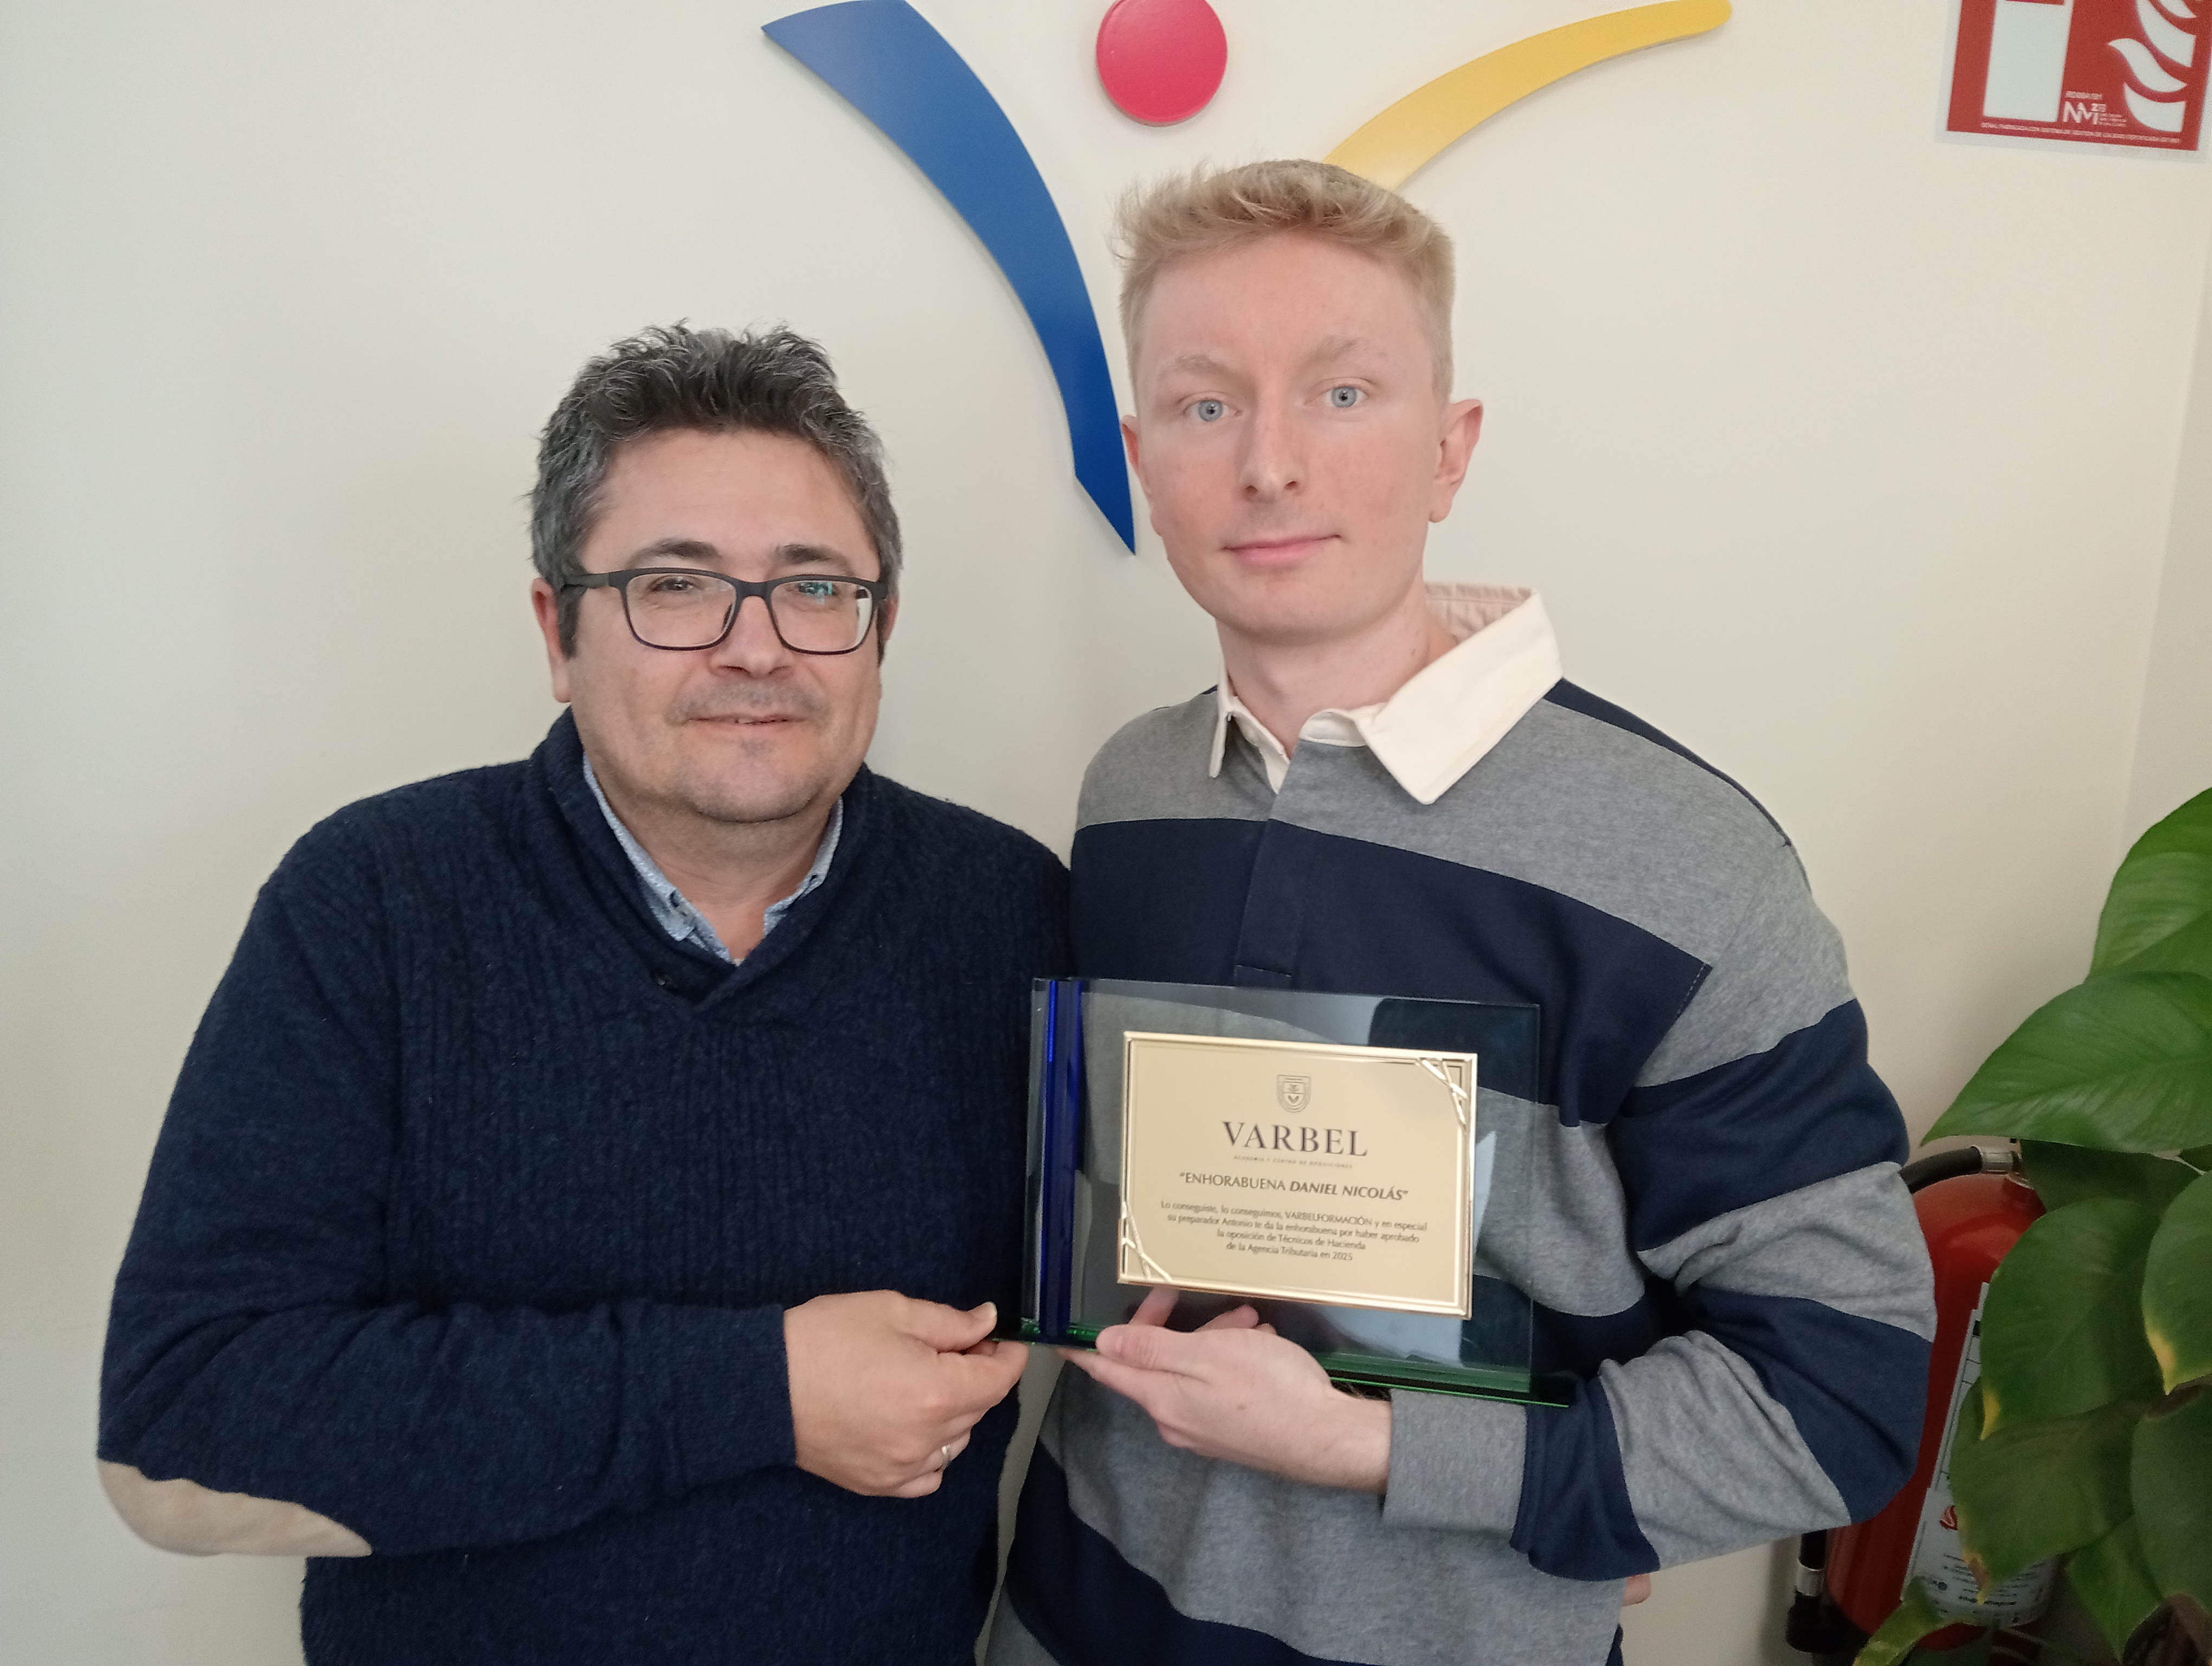
Con Varbel Formación he conseguido aprobar la oposición de técnico de Hacienda en 1 año y 9 meses. Sin duda esto no habría sido posible sin la ayuda de mi preparador Antonio Vargas, ya que con el mismo me he preparado los tres ejercicios. Me ha preparado la parte de economía, contabilidad, matemáticas financieras y de los supuestos prácticos de tributario. Muchas gracias por haberme guiado en este proceso, no he podido estar en mejores manos
Daniel MaldonadoTécnico de Hacienda · 1 año y 9 meses
Antes de seguir
Bueno, hola, soy Antonio. Te aclaro alguna cosa antes de seguir.
- Esto es un ebook en PDF. 175 páginas.
- Cuesta 49 € por ahora.
- Lo pagas una vez, lo descargas y es tuyo.
- No hay clases, no hay suscripción, no hay nada más.
Siempre había pensado que de los impuestos tenía que encargarse exclusivamente mi asesor. Hasta que me di cuenta de que muchas decisiones que tomaba en mi empresa tenían consecuencias fiscales que yo desconocía.
Con esta formación he empezado a comprender cómo funciona Sociedades y qué cuestiones debo revisar antes de tomar determinadas decisiones.
No quiero convertirme en asesor fiscal. Quiero ser un empresario que entiende los números y las consecuencias de sus decisiones.
JuanEl administrador
Yo venía de Derecho y estaba acostumbrado a estudiar leyes, artículos y jurisprudencia. El problema llegaba cuando tenía que aplicar todo eso a una cuenta de pérdidas y ganancias.
La formación me ha ayudado a comprender cómo se relacionan la normativa fiscal y los números de una empresa.
Ahora veo el Impuesto sobre Sociedades como algo que puedo razonar, no como un montón de artículos que memorizar.
JuaniGraduado en Derecho
Cada año, cuando llegaba julio, mi única pregunta al asesor era: ¿cuánto tenemos que pagar de Sociedades? Nunca preguntaba cómo habíamos llegado a esa cifra. Ahora entiendo mucho mejor la diferencia entre el resultado contable y el fiscal, y sé qué preguntas hacer para revisar la declaración. Antes solo miraba cuánto pagaba. Ahora quiero entender por qué pago esa cantidad.
ÁngelEmpresario
Escucha
Hola de nuevo, soy Antonio. Escucha...
La mayoría no necesitamos más información. Tenemos la ley, el reglamento, manuales, cursos, consultas vinculantes, foros, grupos de Telegram y un compañero que jura que esto no cae.
Ruido, mucho. Criterio, poco.
Lo que da puestos en una oposición, y tranquilidad en un despacho, no es saber más artículos. Es ver un enunciado, o la contabilidad de una empresa, y saber en diez segundos qué ajuste es, de qué signo y en qué artículo se apoya.
Eso es lo que entrena este ebook.
Te dejo con otras opiniones y luego te cuento qué hay dentro:
En la carrera había estudiado el Impuesto sobre Sociedades, pero la verdad es que aprobaba los exámenes y a las pocas semanas ya no me acordaba de casi nada. Sabía algunas fórmulas y artículos, pero no entendía cómo se aplicaban en una empresa real.
Con los supuestos prácticos empecé a conectar conceptos que antes estudiaba por separado. Ojalá me hubieran explicado Sociedades así desde primero. Habría entendido mucho más y memorizado mucho menos.
MarinaEstudiante de ADE
Llevo más de diez años con mi empresa y todos los años mi asesor me pasaba el Impuesto sobre Sociedades para revisarlo y presentarlo. Yo miraba la cantidad que había que pagar y poco más.
No entendía qué eran los ajustes extracontables ni por qué el beneficio de la empresa no coincidía con la base imponible. Ahora, cuando hablo con mi asesor, entiendo mucho mejor lo que me está explicando. No quiero hacer su trabajo, pero sí saber qué estoy firmando.
PepeEmpresario
Estoy haciendo un máster de asesoría fiscal y me estaba pasando algo bastante frustrante: estudiaba muchísima normativa, pero cuando me planteaban un caso práctico no sabía por dónde empezar. Con esta formación he conseguido ordenar las ideas y entender la lógica de los ajustes.
Por fin siento que me estoy preparando para trabajar como asesor fiscal, no solamente para aprobar un examen.
TeresaEstudiante de un máster de asesoría fiscal
El contenido
Qué hay dentro
Tres partes. Ni una página de relleno.
Primera parte
La teoría, ordenada como se pregunta.
16 bloques que siguen el epígrafe del tema, con el artículo de la LIS o del RIS al lado de cada regla. Actualizado con la Ley 7/2024 y con el Real Decreto 117/2024 de autoliquidaciones rectificativas.
- Naturaleza, ámbito, hecho imponible y la frontera entre actividad económica y entidad patrimonial.
- Contribuyentes, residencia, domicilio fiscal y quién está exento del todo y quién solo en parte.
- Base imponible: estimación directa, objetiva e indirecta.
- Imputación temporal, amortizaciones, deterioros, provisiones y el límite del 30 % de los gastos financieros.
- Gastos no deducibles del artículo 15, sin dudas.
- Reglas de valoración: transmisiones lucrativas, operaciones vinculadas y cambios de residencia.
- Exención para evitar la doble imposición (arts. 21 y 22).
- Reserva de capitalización y compensación de bases imponibles negativas.
- Periodo impositivo y devengo del impuesto.
- Tipo de gravamen y cuota íntegra.
- Deducciones para evitar la doble imposición.
- Bonificaciones.
- Deducciones para incentivar la realización de determinadas actividades.
- Pago fraccionado.
- Regímenes tributarios especiales: especial referencia a los incentivos fiscales para las empresas de reducida dimensión.
- Gestión del impuesto
Segunda parte
El esquema de repaso.
Todo el tema en dos páginas. Para la última vuelta, la semana del examen, cuando no hay tiempo para nada más.
Tercera parte
66 supuestos prácticos resueltos.
Aquí está el oro. Más de la mitad del ebook.
66 casos del estilo de los que caen en examen, resueltos paso a paso, con el razonamiento y el artículo que lo sostiene. Ajuste a ajuste. Con su signo. Con su cuantía.
- Liquidaciones completas: del resultado contable a la base imponible, con todos los ajustes.
- Amortizaciones por tablas, por números dígitos y libertad de amortización.
- Deterioro de créditos, también en empresas de reducida dimensión.
- Gastos financieros con el límite del 30 % del beneficio operativo, ejercicio a ejercicio.
- Operaciones a plazos, operaciones vinculadas y donaciones a valor de mercado.
- Rentas extranjeras exentas y no exentas.
- Reserva de capitalización y compensación de bases negativas con sus límites.
- Quitas en concurso y su imputación diferida.
- Preguntas de verdadero o falso y de desarrollo corto.
- Exención para evitar la doble imposición (arts. 21 y 22).
- Reserva de capitalización y compensación de bases imponibles negativas.
- Periodo impositivo y devengo del impuesto.
- Tipo de gravamen y cuota íntegra.
- Deducciones para evitar la doble imposición.
- Bonificaciones.
- Deducciones para incentivar la realización de determinadas actividades.
- Pago fraccionado.
- Regímenes tributarios especiales: especial referencia a los incentivos fiscales para las empresas de reducida dimensión.
No te enseño a memorizar Sociedades. Te enseño a resolverlo.
PICO Y PALA.Sin relleno
Lo que no vas a encontrar y para quién es
Es importante que te diga lo que no vas a encontrar aquí. Soy Antonio, te lo aclaro por si no estás atento o atenta.
No hay vídeos. No hay plataforma. No hay grupo. No hay 400 páginas copiadas del BOE para que el PDF pese más. No hay colores bonitos que no te ayudan a sumar un punto. No hay trucos de memoria mágicos.
No pagas por tener más páginas.
Pagas por tener las páginas que hacen falta, ordenadas como las pide el tribunal y como te las vas a encontrar en una empresa.
Esto no es un manual para tenerlo en la estantería y sentir que avanzas. Es muy diferente moverse que avanzar.
Tampoco vengo a pelearme con tu trabajo, con tus hijos ni con las horas que no tienes. Bastante tienes ya. Un tema, bien hecho, y a por el siguiente.
¿Para quién es?
Para personas que tienen algo en juego con el Impuesto sobre Sociedades:
- Opositores de Agentes y Técnicos e Inspectores de Hacienda que quieren una plaza, y no cualquiera.
- Asesores, gestores y contables que liquidan Sociedades y quieren dejar de dudar en cada ajuste.
- Estudiantes de ADE, Derecho, Economía o de un máster de asesoría fiscal que quieren entenderlo, no aprobarlo y olvidarlo.
- Empresarios y administradores que quieren saber qué firman cuando su asesor les pasa la declaración.
¿Y qué es tener algo en juego?
Si tienes que preguntarlo, esto no es para ti.
Paso a paso
Cómo funciona, preguntas y compra
— ¿Cómo funciona exactamente?
Pagas, recibes el PDF en tu correo y empiezas hoy.
Mi consejo: lee un bloque de teoría y haz los supuestos de ese bloque el mismo día. No al final. El mismo día. Cuando falles uno, no pases página: vuelve al artículo, entiende por qué y repítelo a la semana.
Si opositas, la última semana, solo el esquema y los supuestos que fallaste. Si trabajas con Sociedades, el esquema va a tu mesa y los supuestos se convierten en tu manual de consulta.
Así lo hicieron ellos.
Algunas opiniones más. Léelas, que podrían ser mentira, pero no lo son:
Llevo años trabajando en una asesoría y he presentado bastantes impuestos sobre sociedades. Pero reconozco que había ajustes que hacía porque siempre se habían hecho así, sin tener del todo claro el motivo. Con la formación he empezado a entender de verdad la conexión entre la contabilidad y la fiscalidad.
Ahora no me limito a hacer el ajuste. Sé por qué lo hago y puedo explicárselo al cliente.
AntonioAsesor
Lo que peor llevaba era tener que preguntar constantemente si un gasto era deducible o cómo tratar una provisión. Tenía conocimientos de contabilidad, pero cuando entrábamos en Sociedades me faltaba seguridad.
Lo mejor de la formación es que no te enseña a memorizar artículos, sino a razonar los supuestos. He ganado algo que necesitaba muchísimo en mi trabajo: criterio y autonomía.
ManuelaContable
Antes, cuando llegaba la campaña de Sociedades, había cosas que resolvía mirando declaraciones de años anteriores. Ahora entiendo mucho mejor los ajustes extracontables, las diferencias temporarias y cómo se llega a la base imponible.
He dejado de hacer las cosas porque siempre se hicieron así. Ahora necesito entenderlas.
DiegoGestor
Dudas
Preguntas frecuentes
¿Cuánto cuesta?
49 €. Pago único.
¿En qué formato llega?
PDF de 196 páginas. Lo lees en el ordenador, en la tablet o impreso, que es como yo te recomiendo hacer los supuestos.
¿Sirve para Agentes para Técnicos para Inspectores?
Para los dos. La teoría es la misma. En Técnicos los supuestos te los vas a encontrar con más frecuencia, así que allí vale todavía más.
No oposito. ¿Me sirve?
Sí. Está escrito para aprobar, y por eso es exigente: cada regla con su artículo, cada caso resuelto ajuste a ajuste. Si sirve para sacar una plaza entre los primeros de España, sirve para entender la liquidación de tu cliente o la de tu empresa.
Eso sí: es un material técnico centrado en la norma. No es un libro de trucos para pagar menos.
¿Está actualizado?
Sí. Recoge la modificación de la LIS por la Ley 7/2024 y la del reglamento por el Real Decreto 117/2024.
¿Cubre todo el Impuesto sobre Sociedades?
Si, y no te voy a engañar, lo más importante
¿Y si no tengo base de contabilidad?
Los supuestos parten del resultado contable y te explican cada ajuste. Si sabes qué es un gasto y qué es un ingreso, puedes seguirlos.
¿Y si me surge una duda?
El ebook no incluye resolver dudas por correo o WhatsApp, eso queda para los alumnos de la academia.
PD: Después de más de 17 años preparando opositores de Hacienda, corrigiendo exámenes a mano cada semana y viendo de cerca dónde se pierden los puntos, sé una cosa.
Sociedades no se suspende por no haberlo estudiado. Se suspende por no haberlo practicado.
Y en un despacho pasa lo mismo: nadie falla por no conocer la ley, se falla por no saber aplicarla.
Este ebook es eso. Lo que han usado alumnos que hoy firman como funcionarios de la Agencia Tributaria, con los puestos 6, 8, 13 y 20 de España.
No te prometo un puesto. Eso lo pones tú.
Te prometo que cuando abras el supuesto, el del examen o el de tu cliente, sabrás por dónde empezar.
Gran día.
Antonio Vargas
VARBEL FORMACIÓN